
Ai de încasat bani prin transfer bancar și te-ai săturat să trimiți IBAN-ul în mesaje, unde poate fi copiat greșit. Un cod QR poate pune datele de plată la îndemâna clientului, dar nu orice cod este compatibil cu orice aplicație bancară. Iată ce informații să incluzi, cum îl creezi și ce să verifici înainte să-l afișezi pe factură sau la casă.
Ce informații poate conține codul QR
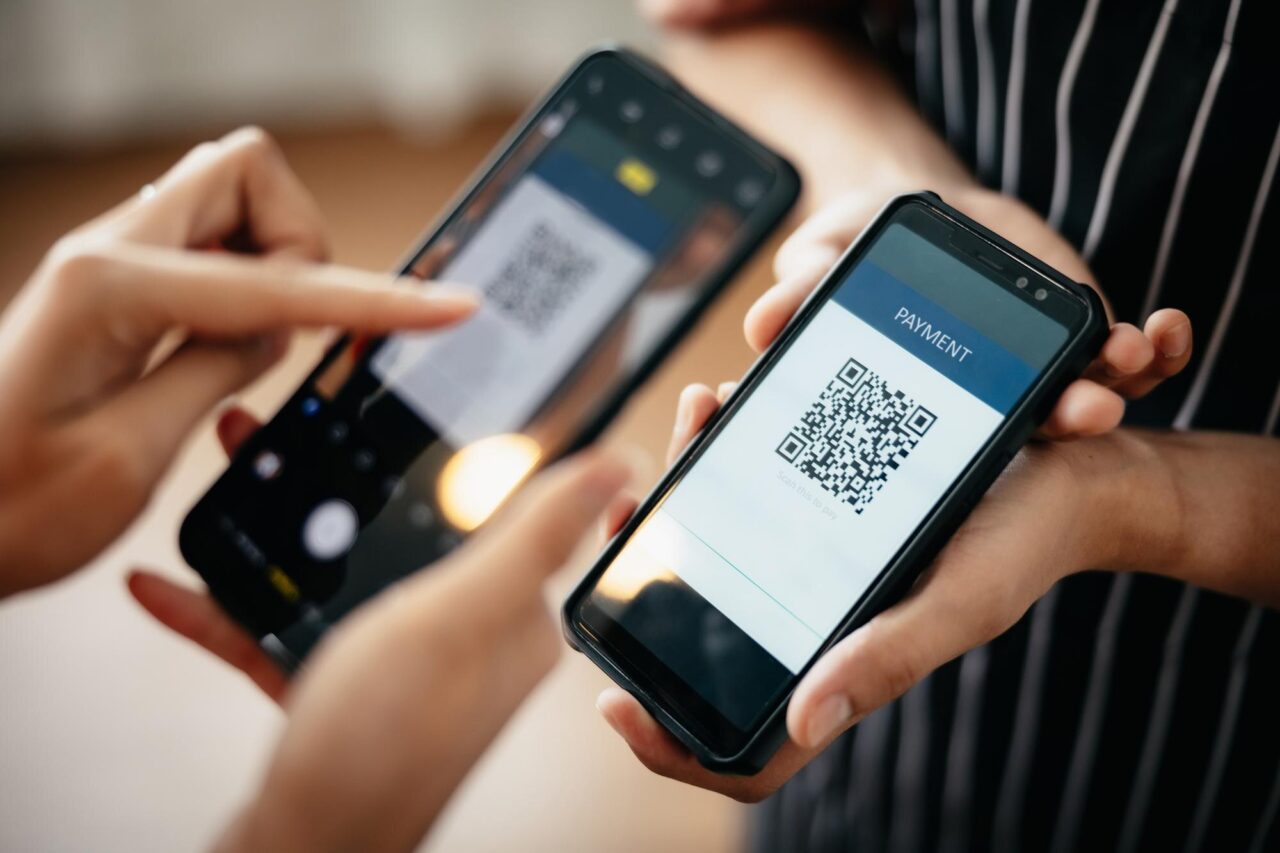
Un cod QR este o imagine care poate fi scanată cu telefonul. În cazul unei plăți, el poate deschide în aplicația bancară un ordin de plată completat parțial sau integral. Clientul verifică datele, autorizează plata, în funcție de aplicație și de formatul folosit, nu mai trebuie să introducă manual fiecare detaliu.
De regulă, informațiile utile sunt numele beneficiarului și IBAN-ul. Poți include și suma, moneda și detalii despre plată, cum ar fi numărul facturii. Cu cât completezi mai multe câmpuri, cu atât scade riscul ca plătitorul să uite o referință; în schimb, o sumă fixă face codul nepotrivit pentru alte facturi sau comenzi.
Un cod QR nu mută bani prin el însuși și nu confirmă că ai fost plătit. El transmite date către telefonul persoanei care îl scanează. Plata se inițiază și se aprobă în aplicația bancară, iar confirmarea reală o verifici în cont, nu într-o captură de ecran trimisă de client.
Alege între un cod reutilizabil și unul pentru fiecare plată
Pentru o factură cu valoare fixă, poți crea un cod care conține IBAN-ul, numele beneficiarului, suma și numărul documentului. Clientul scanează codul de pe factură și vede detaliile precompletate, dacă aplicația și formatul codului sunt acceptate. Verifică să nu fi rămas suma sau referința de la o factură mai veche.
Un cod reutilizabil poate avea doar datele beneficiarului și contul bancar. Este mai potrivit pentru un afiș la recepție, o ofertă de plată sau un document folosit de mai mulți clienți, fiecare cu altă sumă. Dezavantajul se vede în munca de după: clientul trebuie să introducă suma, dacă îi ceri, numărul facturii ori alte detalii de identificare.
La un magazin sau la o cafenea, un cod cu sumă fixă pus pe tejghea nu se potrivește tuturor comenzilor. Un cod reutilizabil poate fi mai practic, dar trebuie să-i spui clientului ce să completeze la detaliile plății. Pentru plăți repetate sau un volum mare de comenzi, discută cu banca despre opțiunile ei de acceptare a plăților, în loc să presupui că un cod creat separat va funcționa la fel de bine.
Cum creezi codul și îl testezi înainte de folosire
Începe prin a decide unde va ajunge codul și ce trebuie să facă persoana care îl scanează. Pentru o factură, ai nevoie de o legătură clară între plată și document; pentru un afiș, contează mai mult ca beneficiarul și IBAN-ul să fie corecte, iar instrucțiunile pentru sumă să fie ușor de înțeles.
Unele aplicații bancare pot genera coduri pentru încasare, iar unele servicii de creare a codurilor QR acceptă text sau formate de plată. Dacă alegi un generator cod QR gratuit, verifică dacă datele introduse sunt procesate local sau trimise către serviciul respectiv și citește condițiile privind păstrarea lor. Un IBAN nu este parola contului, dar tot este o informație financiară pe care nu e nevoie să o distribui fără motiv.
Înainte să descarci imaginea, controlează fiecare câmp: IBAN-ul, numele beneficiarului, moneda, suma și referința. Apoi scanează codul cu cel puțin un telefon și verifică ce se deschide. Ideal este să testezi și într-o aplicație bancară relevantă pentru clienții tăi; camera telefonului poate recunoaște codul, dar asta nu înseamnă neapărat că aplicația va ști să transforme conținutul într-un ordin de plată.
Nu face testul plătind o sumă reală către contul firmei fără să știi ce verifici. Uită-te mai întâi la informațiile afișate înainte de autorizare și confirmă că beneficiarul și contul sunt cele așteptate. Dacă formatul nu este recunoscut, codul poate totuși afișa text sau date, dar clientul va trebui să le introducă manual.
Unde îl folosești și ce greșeli să eviți
Pe factură, codul trebuie să fie suficient de mare și să aibă contrast bun cu fundalul. Nu îl înghesui într-un colț lângă alte elemente și nu îl întinde când redimensionezi documentul. Pentru tipar, testează o copie la dimensiunea reală; un cod care se scanează pe ecran poate deveni dificil de citit după imprimare.
Pe un afiș, adaugă o explicație scurtă: cine este beneficiarul și ce trebuie să completeze plătitorul. Dacă folosești un singur cod pentru mai multe comenzi, evită să lași impresia că plata este identificată automat. Fără o referință corectă, contabilul poate avea mai mult de lucru ca să asocieze încasarea cu factura potrivită.
O greșeală frecventă este să reutilizezi un cod creat pentru o factură anterioară. Imaginea arată la fel, dar poate conține o sumă sau un număr de document vechi. Păstrează fișierele cu nume clare și verifică versiunea înainte să le trimiți clientului ori să le încarci în sistemul de facturare.
Mai verifică și ce se întâmplă când îți schimbi contul bancar sau denumirea beneficiarului. Materialele tipărite rămân în circulație, iar un cod vechi poate direcționa plata către un cont pe care nu îl mai folosești. Dacă datele se schimbă, înlocuiește afișele și șabloanele; pentru documentele deja trimise, anunță clientul printr-un canal separat și verificabil.
Întrebări frecvente
Codul QR confirmă că plata a fost făcută?
Nu. Codul ajută la completarea datelor de plată. Confirmarea o faci verificând încasarea în contul bancar al firmei.
Pot folosi același cod pentru toți clienții?
Da, dacă datele beneficiarului rămân aceleași și codul nu include o sumă sau o referință specifică unei singure facturi.
Funcționează codul în orice aplicație bancară?
Nu neapărat. Compatibilitatea depinde de formatul codului și de aplicația folosită. Testează-l înainte să îl distribui și oferă IBAN-ul și în format text.
Un cod QR bun scurtează drumul până la plată, dar nu înlocuiește verificarea. În practică, cele mai multe probleme apar dintr-un câmp rămas vechi sau din presupunerea că fiecare telefon și fiecare aplicație vor interpreta codul la fel.
Acest articol are scop informativ și editorial. Funcționarea codurilor depinde de formatul folosit și de aplicațiile bancare, așa că verifică datele și compatibilitatea înainte de utilizare.